

Vom Säen, Pflegen und Ernten
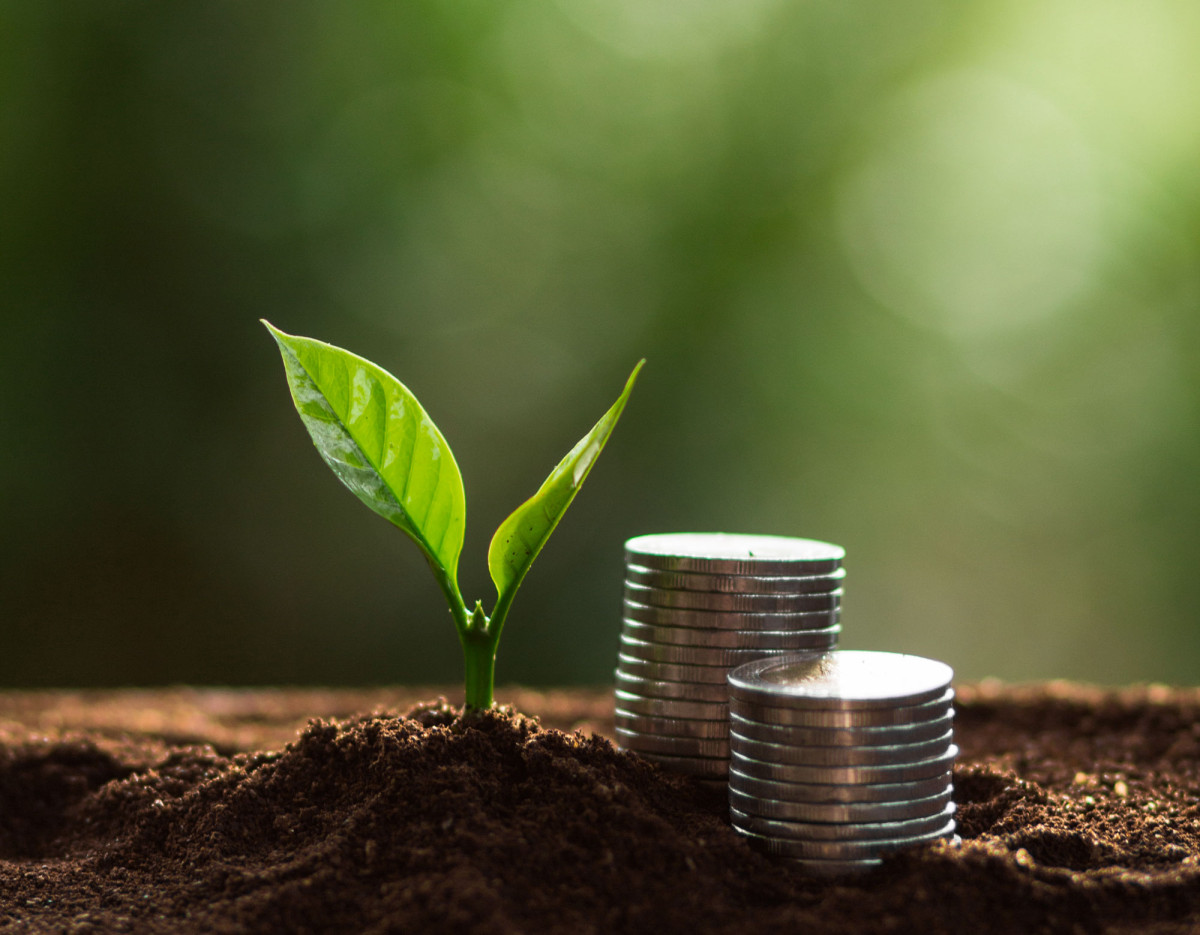
Wenn im Herbst Wein gelesen und Felder abgeerntet werden, zeigt sich, was über Monate hinweg gewachsen ist. Auch finanzielle Sicherheit entsteht nicht von heute auf morgen – sie ist das Ergebnis vieler Entscheidungen, die mit der Zeit ihre Wirkung entfalten.
Die Natur zeigt uns jedes Jahr aufs Neue: Eine gute Ernte beginnt mit der richtigen Aussaat, braucht Pflege und Geduld und wird schließlich mit Früchten belohnt. So verhält es sich auch mit dem Vermögensaufbau. Allerdings sind die Voraussetzungen dafür sehr unterschiedlich: Während manche Haushalte regelmäßig Geld zurücklegen und Vermögen aufbauen können, bleibt anderen aufgrund hoher laufender Ausgaben kaum finanzieller Spielraum.
Säen – die ersten Entscheidungen
Jede Ernte beginnt mit einem Samenkorn. Im Finanzleben sind es die ersten Gewohnheiten und Entscheidungen, die später den Unterschied machen. Schon Kinder können lernen, verantwortungsvoll mit Geld umzugehen. Eltern sind dabei die wichtigsten Vorbilder: Wer zeigt, wie man Wünsche plant, mit dem vorhandenen Budget gut haushaltet und – wenn möglich – regelmäßig etwas zur Seite legt, vermittelt Fähigkeiten, die ein Leben lang wertvoll bleiben.
Ebenso wichtig ist es, früh an die Zukunft zu denken. Ob ein Sparplan für größere Wünsche, eine erste Vorsorgelösung oder die frühzeitige Absicherung der Familie – wer rechtzeitig beginnt, profitiert vor allem von einem entscheidenden Faktor: der Zeit. „Zeit ist deshalb wichtig, weil der Zinseszinseffekt über einen längeren Zeitraum immer stärker spürbar wird“, sagt Florian Depian, Privatkundenberater bei der Raiffeisenkasse Wipptal.
Besonders bei der Altersvorsorge zahlt sich ein früher Start aus. Wer bereits in jungen Jahren mit einer privaten Zusatzvorsorge beginnt, gibt seinem Kapital viele Jahre Zeit zu wachsen. „Auch kleine regelmäßige Beiträge können so langfristig einen wichtigen Baustein für die finanzielle Absicherung im Alter bilden“, sagt Depian.
Dass Sparen für viele Menschen eng mit Verantwortung verbunden ist, zeigt auch eine Studie des Arbeitsförderungsinstituts (AFI) zum Sparverhalten: 39 Prozent der Süd-tiroler*innen sparen vor allem für ihre Kinder, an zweiter Stelle steht der Wunsch, für unvorhergesehene Ausgaben gerüstet zu sein. Gleichzeitig zeigt sich aber auch die andere Seite: Laut AFI-Sommerbarometer rechnen 44 Prozent der Arbeitnehmerinnen damit, in den kommenden zwölf Monaten kein Geld sparen zu können. Vermögensaufbau bedeutet daher nicht für alle, große Summen anzulegen. Oft geht es zunächst darum, im Rahmen der eigenen Möglichkeiten finanzielle Sicherheit und Rücklagen für die Zukunft aufzubauen.
Pflegen und reifen lassen
Nach der Aussaat beginnt die eigentliche Arbeit. Pflanzen brauchen Pflege, Wasser und Zeit. Mal scheint die Sonne, mal ziehen Gewitter auf – doch niemand würde deshalb den Acker aufgeben. Auch beim Vermögensaufbau gehören Schwankungen dazu. „Wer an den Finanz-märkten investiert, erlebt gute und schwierigere Phasen. Entscheidend ist, der eigenen Strategie treu zu bleiben, Geduld zu bewahren und sich nicht von kurzfristigen Trends verunsichern zu lassen“, unterstreicht Anlageexperte Depian.
Gerade langfristige Anlagen entfalten ihre Stärke erst über viele Jahre. Gleichzeitig hilft eine breite Streuung der Geldanlage, Risiken besser zu verteilen. Ein einfacher Grundsatz gilt dabei immer: Höhere Renditechancen gehen mit höheren Risiken einher. Depian: „Derzeit häufen sich betrügerische Anlageangebote im Internet und auf Social Media.
Da werden für eine risikolose Anlage acht Prozent Zinsen versprochen. Das kann nicht gut gehen. Leider fallen immer wieder Menschen auf solche Angebote herein. Das Geld ist dann weg – nicht nur die versprochenen Zinsen“, warnt Depian. Mit den Jahren verändern sich die persönlichen Lebensziele. Deshalb sollte auch die Finanzplanung regelmäßig überprüft und angepasst werden.
„Zur Finanzplanung gehört von Beginn an nicht nur das Sparen und Investieren, sondern ganz wesentlich auch der Vermögensschutz“, meint Depian. Ohne eine solide Absicherung können existenzielle Risiken nicht nur jede Finanzplanung ins Wanken bringen, sondern Menschen auch in große finanzielle Not und Schulden stürzen. Individuelle Absicherungslösungen wie eine Haftpflichtversicherung oder die Absicherung des eigenen Einkommens bilden ein unverzichtbares Fundament, werden in der Praxis jedoch oft unterschätzt.
Ernten – Sicherheit schaffen und Spielräume gewinnen
Südtirol gilt insgesamt als wohlhabend: Ende 2024 belief sich das Nettovermögen der privaten Haushalte auf mehr als 212 Milliarden Euro, das sind 395.100 Euro pro Kopf. Gleichzeitig ist dieser Wohlstand ungleich verteilt. Hohe Lebenshaltungskosten belasten viele Haushalte erheblich – in Trentino-Südtirol liegen die Konsumausgaben laut ISTAT 30 Prozent über dem italienischen Durchschnitt.
Die Zahlen zeigen damit zwei Seiten derselben Realität: Auf der einen Seite steht ein hohes Vermögen, auf der anderen Seite haben viele Menschen Schwierigkeiten, regelmäßig Rücklagen zu bilden.
Umso wichtiger ist es, die eigenen finanziellen Möglichkeiten realistisch einzuschätzen. Schon ein finanzielles Polster für unerwartete Ausgaben, eine gute Absicherung und ein langfristiger Plan können dazu beitragen, Geldsorgen zu verringern und persönliche Spielräume zu schaffen.
Und vielleicht entsteht daraus mit der Zeit mehr: die Möglichkeit, größere Lebensziele zu verwirklichen, den Lebensstandard im Ruhestand besser abzusichern oder etwas an die nächste Generation weiterzugeben. Wie bei einer guten Ernte gilt auch hier: Was wachsen kann, hängt von vielen Voraussetzungen ab – aber sorgfältige Planung und ein langer Atem können helfen, die vorhandenen Möglichkeiten bestmöglich zu nutzen.
Vermögensaufbau und Absicherung gehören zusammen
Privatkundenberater Florian Depian erklärt, worauf es bei einer guten Finanzplanung ankommt.
Herr Depian, brauchen Menschen ein hohes Einkommen, um mit dem Vermögensaufbau zu beginnen?
Florian Depian: Nicht unbedingt. Natürlich gibt es Menschen, bei denen das Einkommen durch die Lebenshaltungskosten bereits weitgehend gebunden ist. Aber es lohnt sich, einmal genau hinzuschauen, wo es Spielraum gibt. Auch 30 Euro im Monat können regelmäßig in einen Sparplan oder die Altersvorsorge fließen. Entscheidend ist, überhaupt zu beginnen.
Gibt es den richtigen Zeitpunkt zum Investieren?
Den habe ich noch nicht gefunden (lacht)! Im Ernst: Den perfekten Einstiegszeitpunkt kennt man immer erst im Nachhinein. Deshalb halte ich regelmäßige Einzahlungen für sinnvoller, als darauf zu warten, dass der Markt gerade besonders günstig ist.
Welche Fehler in der Finanzplanung beobachten Sie besonders häufig?
Unverzinstes Geld am Konto verliert durch die Inflation jährlich an Wert – bei 100.000 Euro sind das bei drei Prozent Inflation 3.000 Euro im Jahr. Auch die Altersvorsorge wird oft zu lange aufgeschoben. Zudem beobachten wir, dass Versicherungen nicht an die Lebens- oder Vermögenssituationen angepasst werden bzw. die Versicherungssummen häufig nicht ausreichend sind.
Drei Tipps für finanzielle Stabilität?
Erstens: früh beginnen und regel- mäßig etwas zurücklegen – auch kleine Beträge. Zweitens: nicht nur das Vermögen aufbauen, sondern auch Risiken absichern und für unvorhergesehene Ausgaben vorsorgen. Und drittens: Bei langfristigen Anlagen sollte man nur Geld investieren, das man nicht kurzfristig braucht. Dann kann man auch mit vorübergehenden Schwankungen gelassener umgehen.
Wie kann eine Beratung dabei helfen?
Wir nehmen uns Zeit, hören unseren Kund*innen zu und verstehen ihre Bedürfnisse. Dadurch entsteht Vertrauen. Wir beraten persönlich auf Augenhöhe und suchen gemeinsam nach individuellen Lösungen. Genau das ist unser Anspruch